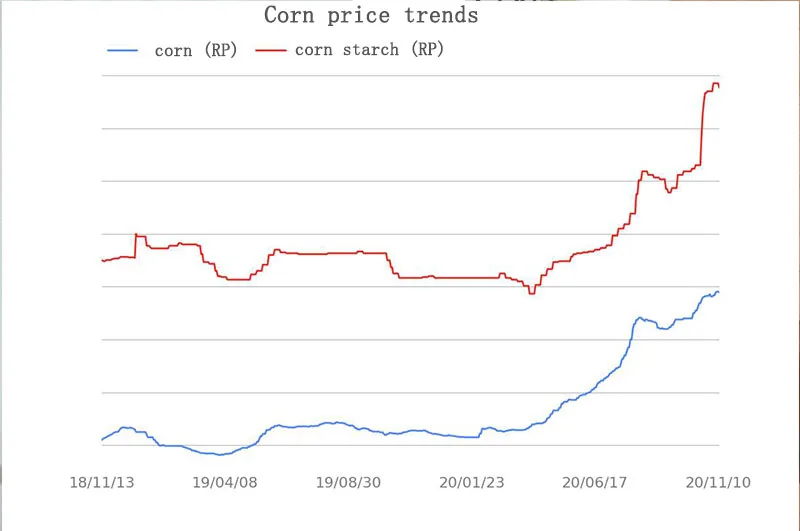
Dal 2016 al 2020, nelle principali zone di produzione, il prezzo dell’amido di mais ha seguito nel complesso prima una discesa e poi una risalita. Dopo il 2016 i prezzi dell’amido di mais sono entrati in un’ampia fase di rialzo. La prima fase di salita è andata dal 2017 al 2018, quando i prezzi sono cresciuti in modo continuo e lo spazio al rialzo si è aperto gradualmente. Nel 2019 il settore è entrato in una fase di consolidamento e l’andamento complessivo dei prezzi ha oscillato all’interno di un intervallo, mostrando una relativa stabilità. Tuttavia, dal 2020 i prezzi di mercato dell’amido di mais hanno iniziato a salire con forza, sostenuti dai costi e dall’equilibrio tra domanda e offerta, e anche i prezzi praticati dalle imprese hanno continuato a crescere. Con variazioni dei prezzi a pronti più frequenti nel 2021-2022 e con spazio al rialzo sul mercato, i prezzi dell’amido di mais dovrebbero mantenere una tendenza al rialzo.
I prezzi a pronti dell’amido di mais sono schizzati nel 2020. Secondo i dati disponibili, il divario tra i prezzi dell’amido di mais del 2020 e quelli del 2019 si è ampliato notevolmente.
Nel primo trimestre i prezzi a pronti dell’amido di mais sono stati dominati da un misto di debolezza e oscillazioni. Le ragioni principali sono due. Anzitutto, la logistica e i trasporti non sono stati fluidi attorno alla Festa di primavera, per cui gli ordini delle imprese si sono accumulati e le spedizioni si sono bloccate, senza altra scelta che ridurre i prezzi. Un’altra ragione importante è stata l’emergenza di sanità pubblica: le imprese della filiera a valle hanno ripreso l’attività in ritardo, il tasso di rientro dei lavoratori era insufficiente, i tassi di utilizzo degli impianti erano bassi e la ripresa della domanda era lenta, per cui i prezzi nelle zone di produzione hanno dovuto scendere. Dopo i tagli dei prezzi di febbraio, i margini dei produttori di amido di mais sono stati completamente compressi e le perdite si sono progressivamente ampliate.
Dal secondo trimestre i prezzi dell’amido di mais hanno smesso di scendere, sono rimbalzati e sono cresciuti in modo continuo. La spinta è venuta soprattutto dall’aumento dei prezzi del mais. Da aprile a maggio sono iniziate le aste del mais delle riserve temporanee, ma i prezzi di aggiudicazione hanno continuato a salire e il tasso di aggiudicazione è rimasto al 100% per quattro aste consecutive. Con il sostegno di prezzi d’asta elevati, i commercianti hanno mantenuto un forte sentimento rialzista e hanno regolato il ritmo delle spedizioni; le imprese di trasformazione profonda ricevevano volumi ridotti di materia prima e potevano mantenere la produzione normale solo pagando di più il mais, per cui il loro onere sui costi è cresciuto costantemente. Allo stesso tempo, la fruttosio è entrata nella stagione di punta dei consumi e, con la domanda di bevande, bibite fredde e birra in crescita costante, è aumentata anche la domanda di amido di mais. A ciò si sono aggiunti l’incoraggiamento statale allo sviluppo dell’“economia dei banchi ambulanti” e l’effetto di rilancio dei consumi legato alla ripresa del lavoro e della scuola nelle varie regioni: la domanda è rimbalzata in settori come l’alimentare e l’imballaggio in carta, per cui i fattori favorevoli a sostegno del rialzo continuo dei prezzi dell’amido di mais erano ampiamente sufficienti.
Nel terzo trimestre i prezzi dell’amido di mais hanno seguito soprattutto un andamento di salita-discesa-salita, con ampie oscillazioni e variazioni frequenti. A luglio il premio delle aste delle riserve temporanee ha continuato a superare le attese del mercato. Con il perdurare di premi elevati e tassi di aggiudicazione elevati, il sentiment rialzista del mercato si è rafforzato. I commercianti erano poco propensi a prelevare le scorte dai magazzini per venderle, per cui l’offerta effettiva di mais sul mercato era scarsa. Sotto una forte pressione al rialzo dei costi, i prezzi dell’amido di mais hanno segnato nuovi massimi giorno dopo giorno, e i prezzi nelle principali zone di produzione sono saliti al livello dello stesso periodo del 2015, il massimo da quando il mais è arrivato sul mercato. Da agosto, però, il ritmo di aumento dei prezzi delle materie prime ha rallentato e non è più riuscito a sostenere prezzi elevati dell’amido. A ciò si sono aggiunti la ripresa costante dei tassi di utilizzo degli impianti e l’indebolimento progressivo della domanda a valle, per cui i tagli di prezzo e l’acquisizione di ordini sono diventati il principale strumento di concorrenza tra imprese e i prezzi dell’amido di mais sono entrati in un canale discendente. Dopo circa un mese di correzione al ribasso, la domanda delle due festività (Festa di metà autunno e Festa nazionale) è esplosa, le spedizioni delle imprese sono migliorate e i prezzi sono rientrati in un canale ascendente.
Il quarto trimestre è la fase in cui arriva sul mercato il nuovo raccolto. In ottobre l’allettamento (caduta delle piante) in alcuni appezzamenti delle zone di produzione ha rallentato l’avanzamento della raccolta e l’offerta di granella di buona qualità era scarsa, mentre le imprese di trasformazione profonda acquistavano attivamente, sostenendo i prezzi del mais. Allo stesso tempo, le scorte del mercato finale a valle erano basse e il bisogno di riassortimento elevato, e il mercato dell’amido di mais si è teso, per cui i prezzi sono risaliti da un livello elevato. Sotto l’effetto di vari fattori — costi, domanda, sentiment di mercato e clima — i prezzi dell’amido di mais hanno oscillato spesso nel quarto trimestre. In particolare a novembre il mercato ha attraversato un andamento di salita-discesa-salita per circa due settimane, e sia il mercato a monte sia quello a valle hanno mantenuto un atteggiamento prudente di attesa.
L’aumento complessivo della domanda nel 2020 è stato meno condizionato dall’evento di sanità pubblica rispetto allo stesso periodo. I prezzi a pronti dell’amido di mais, frenati dalla domanda soprattutto nel quarto trimestre, sono scesi più volte. Con un forte sostegno dei costi, tuttavia, è difficile che i prezzi dell’amido di mais calino in modo marcato. Con l’avvio della domanda di scorte di fine anno da dicembre a gennaio, gli scambi di mercato dovrebbero animarsi e i prezzi a pronti dell’amido di mais potrebbero mostrare un andamento generale di maggiore volatilità. Per effetto di clima, domanda e offerta e materie prime, si prevede che le oscillazioni dei prezzi siano ancora più frequenti.
Con l’avvicinarsi della fine dell’anno, i principali produttori hanno iniziato a preparare lo smaltimento delle scorte (destocking) e la chiusura degli stabilimenti, e attualmente un numero considerevole di fornitori è sotto pressione per smaltire l’inventario. Allo stesso tempo, nella produzione su misura sempre più stabilimenti scelgono l’attesa. Noi abbiamo accumulato in anticipo sufficiente materia prima di mais e, a novembre, abbiamo ricevuto bastante materia prima di mais biologico anche dalle nostre aziende agricole biologiche. Pertanto, anche con l’offerta tesa presso tutti i fornitori, disponiamo di grandi volumi di amido di mais biologico(e di amido di mais amido di maisconvenzionale), oltre a capacità produttiva personalizzata non standard.
Recommended Products
Amido di mais biologico
L'amido di mais biologico è un amido nativo certificato biologico derivato da mais non…
Articoli correlati